第一条 为了加强会计档案管理,统一会计档案管理制度,根据《中华人民共和国会计法》和《中华人民共和国档案法》的规定,制定本办法。
第二条 基金会必须加强对会计档案管理工作的领导,建立会计档案的立卷、归档、保管、查阅和销毁等管理制度,保证会计档案妥善保管、有序存放、方便查阅,严防毁损、散失和泄密。
第三条 会计档案是指会计凭证、会计账簿和财务报告等会计核算专业材料,是记录和反映单位经济业务的重要史料和证据。具体包括:
(一)会计凭证类:原始凭证,记账凭证。
(二)会计账簿类:总账,明细账,日记账。
(三)财务报告类:年度工作报告、审计报告,包括会计报表。
(四)其他类:银行存款余额调节表,银行对账单,会计档案移交清册,会计档案保管清册,会计档案销毁清册,纳税申报表。
第四条 每年形成的会计档案,应当由基金会财务人员按照归档要求,负责整理立卷,装订成册,编制会计档案保管清册。出纳人员不得兼管会计档案。
第五条 本单位保存的会计档案不得借出。如有特殊需要,经本单位财务负责人批准,可以提供查阅或者复制,并办理登记手续,查阅或者复制会计档案的人员,严禁在会计档案上涂画、拆封和抽换。
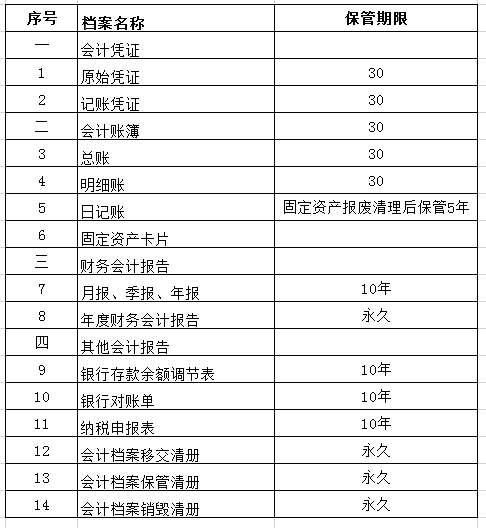
第六条 会计档案的保管期限分为永久、定期两类。具体如下
第七条 保管期满的会计档案,可以按照以下程序销毁:
(一)由本单位基金会提出销毁意见,编制会计档案销毁清册,列明销毁会计档案的名称、卷号、册数、起止年度和档案编号、应保管期限、已保管期限、销毁时间等内容。
(二)单位负责人在会计档案销毁清册上签署意见。
(三)销毁会计档案时,应当由业务主管单位人员与本机构财务、非财务人员共同执行。
(四)监销人在销毁会计档案前,应当按照会计档案销毁清册所列内容清点核对所要销毁的会计档案;销毁后,应当在会计档案销毁清册上签名盖章,并将监销情况报告本单位负责人。
第八条 本办法自基金会第五届理事会第二次会议审议通过,最终解释权归基金会所有。

